一、公司概况:金属3D打印全产业链龙头
铂力特(BLT)成立于2011年,专注于工业级金属增材制造(3D打印)技术,是国内唯一实现“设备+材料+工艺+服务”全产业链布局的龙头企业。公司于2019年登陆科创板,产品广泛应用于航空航天、医疗、汽车、消费电子等领域,尤其在航空航天领域占据核心供应商地位。
二、核心逻辑:航空航天“铸剑人”,受益于新型号放量
- 航空航天高壁垒赛道:金属3D打印可实现复杂结构一体化成型、轻量化设计,显著提升航空航天器性能。铂力特深度参与国内多个重点型号的研制与批产,为飞机、发动机、导弹、卫星等提供关键零部件,是名副其实的“铸剑人”。
- 需求放量驱动高增长:随着新一代战机、高推重比发动机、商业航天等进入加速列装/发射期,对轻量化、复杂构件的需求激增。公司航空航天领域收入占比超60%,未来受益于新型号批产及国产替代深化,业绩确定性较强。
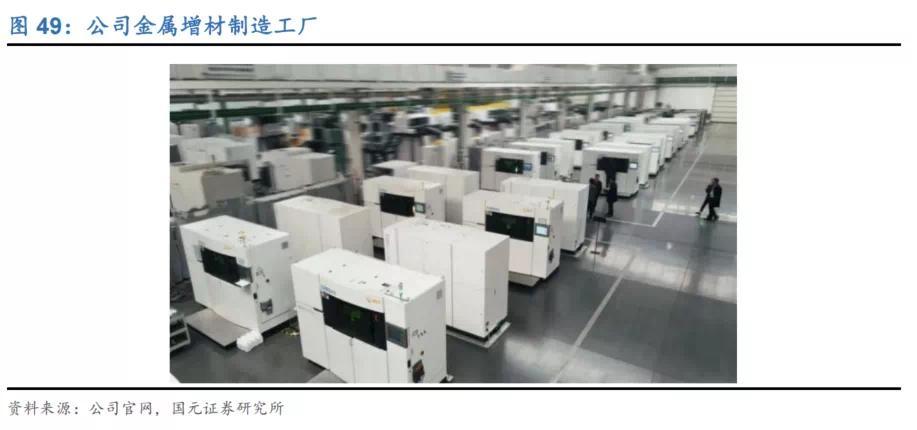
- 产能扩张支撑订单转化:公司持续投入金属3D打印设备及服务产能建设,扩大生产规模,满足下游旺盛需求。
三、新增长点:无人机领域打开成长空间
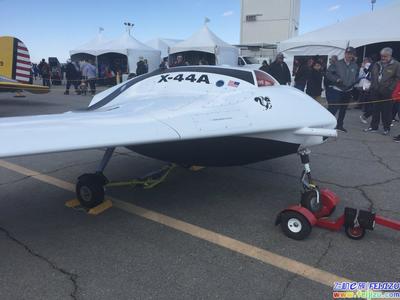
无人机正朝着隐身化、长航时、高机动性方向发展,金属3D打印在无人机轻量化结构、复杂气动部件、发动机关键件制造中具备显著优势。铂力特已为多款无人机提供3D打印零部件及解决方案。随着军用无人机列装加速及低空经济政策催化,无人机业务有望成为公司第二增长曲线,贡献显著业绩弹性。
四、技术与护城河:全产业链+客户粘性
- 技术领先:公司拥有激光选区熔化(SLM)、激光立体成形(LSF)等核心工艺,设备自主研发,材料体系完善,工艺参数数据库积累深厚。
- 客户壁垒:航空航天客户对供应商认证极为严格,铂力特已深度嵌入客户研制体系,先发优势明显,替换成本高。
- 一体化优势:从粉末材料到打印服务全覆盖,可提供“交钥匙”解决方案,增强客户粘性并提升盈利能力。
五、盈利预测与投资建议
预计公司2024-2026年归母净利润分别为X亿元、Y亿元、Z亿元,对应PE分别为A倍、B倍、C倍。考虑到公司在金属3D打印领域的龙头地位、航空航天高景气度以及无人机业务带来的增量空间,给予“买入”评级。
风险提示:航空航天需求不及预期;产能释放不及预期;行业竞争加剧;技术迭代风险。